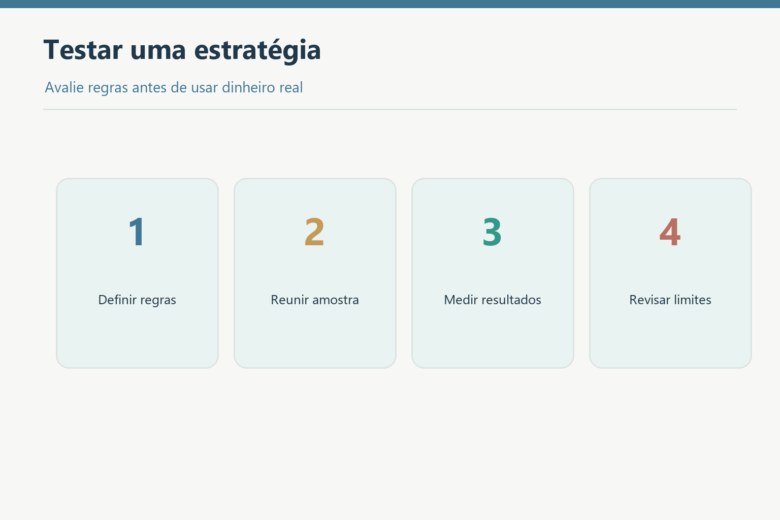
Uma estratégia escrita ainda é uma hipótese. Ela pode parecer lógica e mesmo assim não ter resultado positivo ao longo do tempo. Testar é o processo de confrontar as regras com dados antes de arriscar dinheiro, e depois de novo com pouco dinheiro antes de arriscar mais.
As quatro etapas
| Etapa | O que é | O que responde |
|---|---|---|
| 1. Backtest | Aplicar as regras a dados históricos | As regras teriam dado resultado no passado? |
| 2. Validação | Aplicar as mesmas regras a outro trecho do histórico, sem ajustes | O resultado se mantém fora do período onde a estratégia foi montada? |
| 3. Forward test em demo | Operar em tempo real na conta demo | Consigo executar as regras sem ver o futuro? |
| 4. Real com risco reduzido | Operar com uma fração do risco planejado | O comportamento se mantém com custos e emoções reais? |
Cada etapa filtra problemas diferentes. Uma estratégia que passa no backtest mas falha no forward test costuma ter regras subjetivas demais, que você interpretou com a vantagem de saber o que veio depois.
O que registrar
Para cada operação testada, registre no mínimo:
- Data, hora em Brasília e ativo.
- Direção, preço de entrada, stop e alvo.
- Distância do stop e do alvo em pips ou dólares.
- Resultado em R: +2, -1, +0,4 e assim por diante.
- Motivo da saída: alvo, stop, tempo, invalidação.
- Uma observação curta sobre o contexto.
Registrar em R, e não em dinheiro, permite comparar operações com tamanhos de conta diferentes. Depois você converte: com risco de US$ 20 por operação, +12R equivalem a US$ 240.
Vieses que enganam
Viés de antecipação
Ao olhar o histórico, você vê o que aconteceu depois. Fica fácil “reconhecer” uma região que, no momento, não parecia importante. A defesa é esconder o futuro: desligar a rolagem automática do gráfico e avançar candle a candle, tema da próxima aula.
Escolha seletiva do período
Testar apenas os meses em que o ativo teve tendências limpas deixa o resultado bonito e irreal. Escolha o período antes de olhar o gráfico e inclua fases de alta, baixa e lateralidade.
Ajuste excessivo
Mudar as regras a cada operação perdedora do teste faz a estratégia se encaixar perfeitamente no passado e perder capacidade de funcionar no futuro. Se decidir mudar uma regra, anote a mudança e recomece o teste do zero.
Custos ignorados
Um teste que ignora o spread superestima o resultado. Com stop de 15 pips e spread de 1 pip, cada operação perde cerca de 0,07R só no custo de entrada. Em 100 operações, isso soma aproximadamente 7R.
Separando um período de validação
Uma prática útil é dividir o histórico. Por exemplo, usar 12 meses para montar e testar as regras, e deixar os 6 meses seguintes guardados, sem olhar. Quando a estratégia estiver fechada, aplique-a nesses 6 meses. Se o resultado cair muito, é sinal de que as regras se ajustaram demais ao primeiro período.
O resultado da validação não precisa ser idêntico. Oscilações são normais. O alerta é quando uma estratégia com +30R em 100 operações no primeiro período mostra -15R em 50 operações no segundo.
Cuidado com isto
- Pular direto para a conta real: sem histórico nem demo, você descobre os problemas pagando por eles.
- Tratar o backtest como garantia: ele mostra o passado sob certas condições, não o futuro.
- Testar e ajustar ao mesmo tempo: cada ajuste reinicia a contagem.
- Registro incompleto: sem motivo de saída e horário, você não consegue diagnosticar problemas depois.
Para fazer esta semana
- Crie uma planilha com as colunas listadas nesta aula e uma coluna extra para o spread do momento.
- Defina, antes de abrir o gráfico, o período de teste e o período de validação do seu ativo.
- Escreva numa folha as regras da estratégia exatamente como serão testadas e date o documento.
- Anote no topo da planilha: “regras congeladas até o fim do teste”.
- Planeje as quatro etapas com datas aproximadas para cada uma.
Para levar desta aula
- Teste em etapas: backtest, validação, demo e real com risco reduzido.
- Registre cada operação em R, com motivo de saída e contexto.
- Antecipação, escolha seletiva, ajuste excessivo e custos ignorados distorcem o resultado.
- Guarde um período do histórico para validar sem ajustes.
← Aula anterior: Aula 186 — Criando um Checklist de Saída
Próxima aula: Aula 188 — Backtest Manual →
Está no Módulo 9 — Estratégias de Trading · Ver o índice completo da Formação