Estratégias não são eternas. Mercados mudam de volatilidade, custos mudam, o seu horário disponível muda. Ajustar faz parte do processo. O difícil é distinguir um problema real de uma fase ruim normal, e ajustar de um jeito que não destrua o que foi testado.
Primeiro diagnóstico: você seguiu as regras?
Antes de mexer na estratégia, confira a execução. Filtre no diário apenas as operações marcadas como “dentro do plano” e compare com o backtest. Veja um exemplo hipotético das últimas 60 operações ao vivo:
| Grupo | Operações | Expectativa observada |
|---|---|---|
| Dentro do plano | 45 | +0,18R |
| Fora do plano | 15 | -0,60R |
| Todas | 60 | -0,015R |
Conta do total: (45 × 0,18 + 15 × (-0,60)) ÷ 60 = (8,1 – 9,0) ÷ 60 = -0,015R. Se o backtest mostrava +0,20R, as operações dentro do plano estão próximas do esperado. O problema é de execução, não de regras. Mudar a estratégia aqui não resolveria nada.
Sinais que justificam revisão
Quando a execução está em ordem, alguns sinais objetivos indicam que vale revisar:
- Drawdown acima do limite de pausa: definido antes, como visto na aula sobre drawdown.
- Métricas fora da faixa esperada com amostra suficiente: por exemplo, taxa de acerto abaixo da faixa provável calculada para 100 operações.
- Mudança estrutural no ativo: volatilidade muito diferente por meses, spread médio que subiu, horário de maior movimento que se deslocou.
- Mudança na sua realidade: você não consegue mais estar disponível na janela de operação.
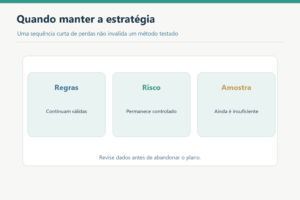
Note o que não está na lista: três perdas seguidas, uma semana ruim, uma operação que “deveria ter dado certo”.
Como ajustar sem estragar
- Uma mudança por vez: se você altera o stop e o filtro ao mesmo tempo, não sabe qual efeito veio de qual.
- Hipótese escrita: “o stop fixo de 20 pips ficou pequeno porque o ATR médio subiu”.
- Teste no histórico: aplique a regra nova ao mesmo período do backtest original.
- Validação: aplique também a um período que não foi usado para criar o ajuste.
- Demo antes do real: opere a versão ajustada na demo por um número mínimo de operações.
- Versão registrada: dê um nome à nova versão, como “v2”, e comece uma nova contagem no diário.
Exemplo: a volatilidade mudou
Uma estratégia no EURUSD H1 usa stop fixo de 20 pips e alvo de 40. No backtest, o ATR do H1 ficava em torno de 11 pips. Nos últimos três meses, ficou em torno de 18 pips. Com isso, stops de 20 pips passaram a ser atingidos por oscilações normais, e a taxa de acerto caiu.
Hipótese: trocar o stop fixo por stop de 1,8 × ATR, mantendo o alvo em 2 vezes o stop. Com ATR de 11 pips, o stop seria 19,8 pips, próximo do original. Com ATR de 18, seria 32,4 pips. O lote se ajusta: com risco de US$ 30, 30 ÷ (32,4 × 10) = 0,093, arredondado para 0,09 lote. O risco em dinheiro permanece controlado.
O ajuste então é testado no período antigo e no recente. Se funcionar razoavelmente nos dois, ele passa para a demo como versão 2.
Erros comuns
- Ajustar para consertar as últimas perdas: a regra nova fica perfeita para o passado recente e frágil para o resto.
- Várias mudanças ao mesmo tempo: impossível saber o que funcionou.
- Misturar versões no diário: resultados da v1 e da v2 somados não dizem nada sobre nenhuma das duas.
- Ajustar sem olhar a execução: culpar as regras por operações que não as seguiram.
Exercício prático
- Separe no diário as operações dentro e fora do plano e calcule a expectativa de cada grupo.
- Compare a expectativa das operações dentro do plano com a do backtest.
- Liste quais dos sinais de revisão desta aula estão presentes hoje, com números.
- Se algum estiver presente, escreva uma única hipótese de ajuste.
- Planeje o teste dessa hipótese no histórico, na validação e na demo, antes de qualquer uso em conta real.
Em poucas linhas
- Antes de mudar regras, confira se elas estão sendo seguidas.
- Revise por sinais objetivos, não por algumas perdas recentes.
- Faça uma mudança por vez, testada no histórico, validada e levada à demo.
- Registre versões separadas da estratégia no diário.
← Aula anterior: Aula 193 — Expectativa Matemática da Estratégia
Próxima aula: Aula 195 — Quando Não Mudar de Estratégia →
Está no Módulo 9 — Estratégias de Trading · Ver o índice completo da Formação