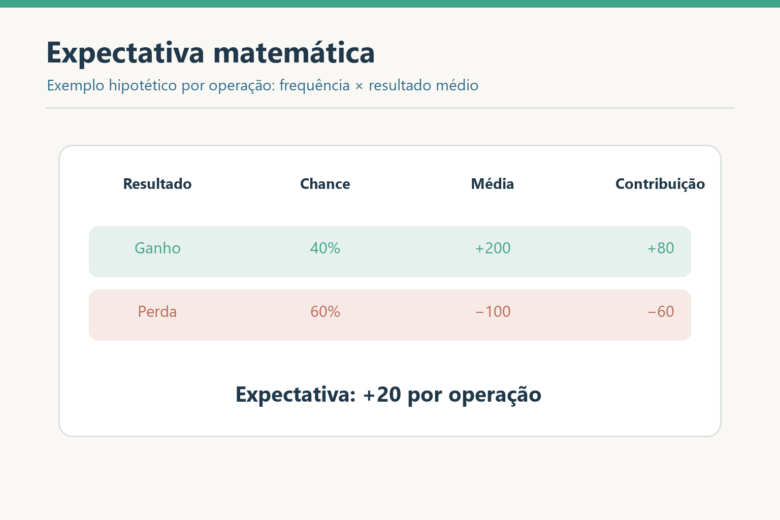
Uma única operação não diz quase nada sobre uma estratégia. Ela pode ganhar por sorte ou perder mesmo sendo bem executada. O que importa é o resultado médio ao longo de muitas operações. Esse resultado médio tem nome: expectativa matemática. Aprender a calculá-la é aprender a olhar para o trading como um negócio de repetição.
A fórmula
Expectativa = (taxa de acerto × ganho médio) − (taxa de erro × perda média)
O resultado indica quanto, em média, cada operação acrescenta ou retira da conta. Se for positivo, a estratégia tem vantagem estatística na amostra analisada. Se for negativo ou próximo de zero, ela não compensa, por mais bonitas que sejam algumas operações isoladas.
Calculando em R
Suponha que você registrou 50 operações com a mesma estratégia:
- 22 vencedoras, com ganho médio de 1,8R.
- 28 perdedoras, com perda média de 1,0R.
Taxa de acerto: 22 ÷ 50 = 44%. Taxa de erro: 56%.
Expectativa = 0,44 × 1,8 − 0,56 × 1,0 = 0,792 − 0,560 = +0,232R por trade.
Isso significa que, se o comportamento se mantiver, cada operação acrescenta em média 0,232 vezes o risco. Com risco de US$ 80, isso equivale a cerca de US$ 18,56 por trade, em média. Não quer dizer que algum trade vá render esse valor; é a média de muitos resultados, uns de −US$ 80, outros de +US$ 144.
Um exemplo negativo
Agora outra estratégia: 45% de acerto, ganho médio de 1,2R, perda média de 1,1R. A perda média passa de 1R porque o trader às vezes afasta o stop ou sofre deslizamento.
Expectativa = 0,45 × 1,2 − 0,55 × 1,1 = 0,540 − 0,605 = −0,065R por trade.
Parece pouco, mas é uma perda sistemática. Em 200 operações, a projeção é de cerca de −13R. Com risco de 1%, algo próximo de 13% da conta, fora os custos. Repare como um detalhe de disciplina, a perda média acima de 1R, basta para inverter o sinal.
Expectativa em dinheiro
Também é possível calcular direto em dólares, usando ganho e perda médios reais. A vantagem de usar R é que o resultado não depende do tamanho do lote nem do saldo, o que permite comparar períodos diferentes e ativos diferentes com a mesma régua.
| Medida | Vantagem | Limitação |
|---|---|---|
| Em R | Compara estratégias e períodos | Exige registrar o risco inicial de cada trade |
| Em dinheiro | Mostra o impacto direto na conta | Distorce se o lote mudou ao longo do tempo |
A armadilha da amostra pequena
Com 10 ou 20 operações, a expectativa calculada pode estar muito longe da real. Dois ou três trades de sorte mudam completamente o número. Algumas orientações práticas:
- Trate resultados de menos de 30 operações como preliminares.
- Busque amostras de 100 ou mais antes de tomar decisões como aumentar o risco.
- Recalcule periodicamente, por exemplo a cada 25 novas operações, e observe se o número é estável.
- Separe as estatísticas por setup. Misturar estratégias diferentes gera uma média que não descreve nenhuma delas.
O que a expectativa não diz
Ela não informa a ordem dos resultados. Duas estratégias com +0,2R de expectativa podem ter caminhos muito diferentes: uma com oscilações suaves, outra com quedas profundas antes de subir. Por isso a expectativa deve ser analisada junto com a maior sequência de perdas e o drawdown, que você vai estudar em breve.
Ela também não garante o futuro. Mudanças no mercado, na volatilidade ou no seu comportamento podem alterar o número. É uma estimativa baseada no passado, útil para decidir, mas não uma promessa.
Cuidado com isto
- Calcular sem descontar custos: spread e comissão podem transformar uma expectativa pequena em negativa.
- Usar resultados de backtest como se fossem reais: a execução ao vivo costuma ser pior.
- Ignorar trades “que não contam”: todos os trades do setup entram na conta, inclusive os mal executados.
- Tirar conclusões com 15 operações.
Para fazer esta semana
- Separe as operações de um único setup no seu diário.
- Para cada uma, registre o resultado em R (resultado em dinheiro dividido pelo risco inicial).
- Calcule taxa de acerto, ganho médio em R e perda média em R.
- Aplique a fórmula da expectativa.
- Anote o tamanho da amostra ao lado do resultado e defina quando fará o próximo recálculo.
Para levar desta aula
- Expectativa = taxa de acerto × ganho médio − taxa de erro × perda média.
- Medir em R permite comparar estratégias e períodos.
- Amostras pequenas geram números pouco confiáveis.
- A expectativa não mostra o caminho: analise também sequências de perdas e drawdown.
← Aula anterior: Aula 126 — Risco-Retorno 1:3
Próxima aula: Aula 128 — Taxa de Acerto Não é Tudo →
Está no Módulo 7 — Gestão de Risco · Ver o índice completo da Formação