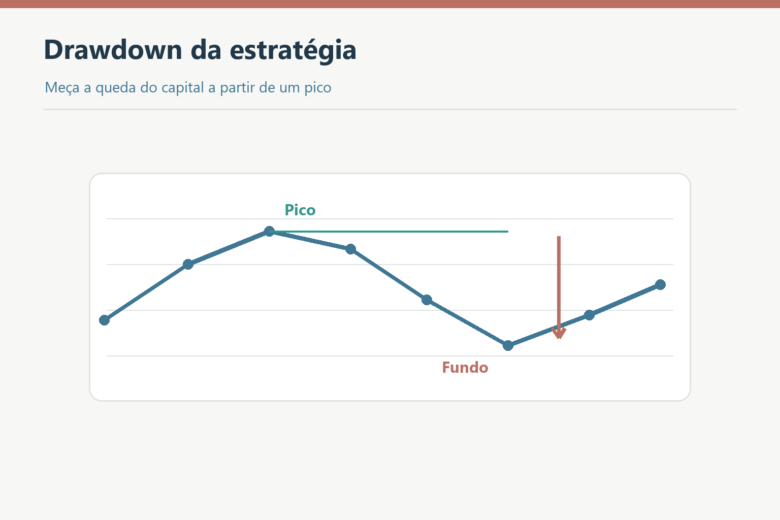
Toda estratégia, mesmo as que terminam um período com saldo positivo, passa por fases em que a conta recua. A maior dessas quedas é o que mais testa a sua disciplina. Medir o drawdown antes de operar ao vivo ajuda você a saber o que esperar e quando algo saiu do normal.
Do topo ao fundo
Drawdown é a queda do saldo desde o último pico até o ponto mais baixo seguinte, antes de um novo pico. Veja uma sequência de saldos de uma conta:
| Momento | Saldo | Observação |
|---|---|---|
| Início | US$ 10.000 | |
| Pico 1 | US$ 10.800 | Máximo até aqui |
| Fundo 1 | US$ 9.990 | Queda de US$ 810 |
| Pico 2 | US$ 11.200 | Novo máximo |
| Fundo 2 | US$ 10.640 | Queda de US$ 560 |
Primeiro drawdown: 810 ÷ 10.800 = 7,5%. Segundo: 560 ÷ 11.200 = 5,0%. O drawdown máximo do período é 7,5%. Note que ele é calculado a partir do pico, não do saldo inicial. No fundo 1, a conta estava apenas 0,1% abaixo do início, mas 7,5% abaixo do melhor momento.
Você também pode medir o drawdown em R. Com risco de US$ 100 por operação, a queda de US$ 810 equivale a cerca de 8,1R. Medir em R facilita comparar backtests feitos com tamanhos de conta diferentes.
A assimetria da recuperação
Perder 10% e depois ganhar 10% não devolve você ao ponto inicial. Uma conta de US$ 10.000 que cai 10% vai para US$ 9.000. Ganhar 10% sobre US$ 9.000 leva a US$ 9.900. Veja o ganho necessário para recuperar cada queda:
| Drawdown | Ganho necessário para voltar ao pico |
|---|---|
| 10% | 11,1% |
| 20% | 25,0% |
| 30% | 42,9% |
| 50% | 100,0% |
A fórmula é: queda ÷ (100% – queda). Quanto maior o buraco, mais desproporcional o esforço para sair dele. É por isso que controlar o drawdown é prioridade da gestão de risco.
Risco por operação e drawdown
Na aula sobre quantas operações testar, você viu que sequências de 8 perdas são plausíveis em muitas estratégias. Veja o efeito dessa sequência com diferentes riscos, considerando que cada perda é calculada sobre o saldo do momento:
| Risco por operação | Drawdown após 8 perdas seguidas |
|---|---|
| 1% | 7,7% |
| 2% | 14,9% |
| 5% | 33,7% |
A estratégia é a mesma nas três linhas. Só o tamanho da posição muda. Com 5%, a mesma sequência exige cerca de 51% de ganho para recuperar. Com 1%, cerca de 8,3%.
O limite de drawdown da estratégia
O backtest mostra um drawdown máximo histórico. O futuro pode trazer uma queda maior, porque o passado não esgota as possibilidades. Uma regra comum é definir um limite de pausa como um múltiplo do máximo observado. Exemplo:
- Drawdown máximo no backtest de 200 operações: 9R.
- Limite de pausa: 1,5 × 9R = 13,5R.
- Se o drawdown ao vivo passar de 13,5R, a estratégia é pausada para revisão, voltando à conta demo.
Pausar não é abandonar. É parar de arriscar dinheiro enquanto você investiga se o problema está na execução, no mercado ou nas regras.
Erros que se repetem
- Medir a partir do saldo inicial: o drawdown é do pico ao fundo seguinte.
- Esperar que o futuro repita o máximo do passado: quedas maiores são possíveis.
- Aumentar o risco para recuperar: amplia o drawdown justamente quando a estratégia está em fase ruim.
- Não ter limite de pausa: sem ele, a decisão de parar é tomada sob emoção.
Exercício prático
- Na planilha do seu backtest, crie uma coluna com o saldo acumulado após cada operação.
- Crie outra coluna com o maior saldo até aquela linha, usando a função MÁXIMO com intervalo crescente.
- Calcule, em cada linha, a queda percentual em relação a esse maior saldo.
- Identifique o drawdown máximo em porcentagem e em R.
- Defina o seu limite de pausa e escreva-o no documento da estratégia.
Resumo
- Drawdown é a queda do pico até o fundo seguinte.
- Recuperar exige ganho percentual maior que a queda sofrida.
- O risco por operação é o principal controle do drawdown.
- Um limite de pausa, definido antes, evita decisões emocionais.
← Aula anterior: Aula 191 — Profit Factor
Próxima aula: Aula 193 — Expectativa Matemática da Estratégia →
Está no Módulo 9 — Estratégias de Trading · Ver o índice completo da Formação